Investissement
Acheter une propriété au Québec en tant qu'étranger
Une personne qui n’est ni citoyenne canadienne ni résidente permanente peut-elle acheter à Laval ou à …
Investissement
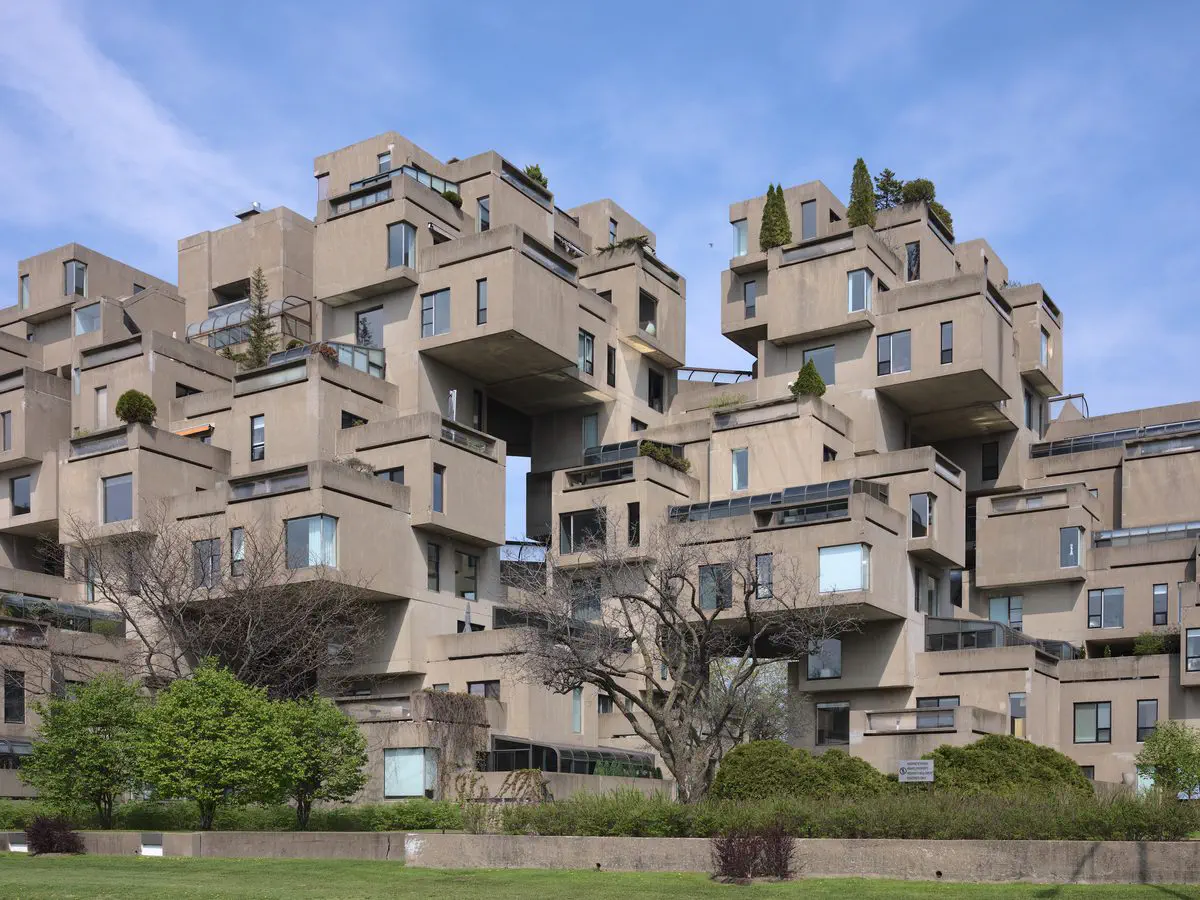
Photo : Dllu, Wikimedia Commons, CC BY-SA 4.0
Un plex est une entreprise. Une copropriété est un logement dont la gestion de l’immeuble est déléguée. Les comparer revient à comparer deux engagements, pas deux placements classables. Voici les règles de chacun.
Pour un prêt assuré par la SCHL, le logement doit être occupé par l’emprunteur ou par un proche selon les cas prévus. L’avoir propre minimal est alors de 5 % sur les premiers 500 000 $ de la valeur de prêt et de 10 % sur le reste dans un immeuble de 1 ou 2 logements, mais de 10 % dès 3 ou 4 logements. La valeur de la propriété doit rester inférieure à 1 500 000 $, et les ratios d’amortissement brut et total de la dette sont plafonnés à 39 % et 44 %.
Si vous n’habitez pas l’immeuble, la logique change. Le programme Immeuble de rapport de la SCHL vise les immeubles de 2 à 4 logements non occupés par le propriétaire, avec un rapport prêt-valeur maximal de 80 %, donc un avoir propre de 20 %, et une valeur inférieure à 1 000 000 $.
Le même immeuble n’exige donc pas la même mise de fonds selon que vous y vivez ou non. C’est la première ligne du budget, avant tout calcul de rendement.
La SCHL encadre aussi la façon dont les loyers entrent dans votre dossier. Pour une propriété occupée par le propriétaire et visée par la demande de prêt, on utilise l’approche du revenu locatif brut jusqu’à 100 % dans un immeuble de 2 logements, mais seulement jusqu’à 50 % du revenu locatif brut, ou l’approche du revenu locatif net, dans un immeuble de 3 ou 4 logements. Pour une propriété non occupée visée par la demande, c’est jusqu’à 50 % des loyers bruts ou l’approche du revenu locatif net, soit les loyers bruts moins les dépenses d’exploitation. Dans l’approche brute, le pourcentage des loyers s’ajoute au revenu annuel brut.
Une copropriété n’apporte aucun loyer au calcul, mais elle y ajoute une charge : 50 % des frais de copropriété entrent dans les deux ratios. Deux acheteurs au même revenu d’emploi n’ont donc pas la même capacité d’emprunt, ce qui se vérifie dès la préapprobation.
C’est ce que les tableaux de rendement oublient. Le bail de logement se reconduit de plein droit (article 1941 du Code civil). Pour le modifier, le locateur doit envoyer un avis au moins trois mois et au plus six mois avant le terme d’un bail de 12 mois ou plus, ou de un à deux mois si le bail est plus court (article 1942), et y indiquer en dollars le nouveau loyer ou la hausse (article 1943). Le locataire a un mois pour refuser (article 1945), et le locateur a ensuite un mois pour saisir le Tribunal administratif du logement, faute de quoi le bail est reconduit aux conditions antérieures (article 1947).
Le tribunal ne tranche pas à l’oeil. Le Règlement sur les critères de fixation de loyer fixe les composantes : un pourcentage de base applicable au loyer, la variation des taxes foncières municipales et de services, celle des taxes scolaires, celle des primes d’assurance incendie et responsabilité, un pourcentage de 5 % applicable aux dépenses d’immobilisation de la période de référence, et les dépenses liées à un nouveau service. Chaque critère est appliqué selon la part attribuable au logement. Le pourcentage de base sort d’une moyenne de trois variations annuelles de l’indice des prix à la consommation du Québec, et le TAL l’a établi à 3,1 % pour les avis de modification donnés à compter du 1er janvier 2026.
Deux règles complètent le tableau à l’achat. L’article 1896 oblige le locateur à remettre au nouveau locataire, à la signature, un avis indiquant le loyer le plus bas payé au cours des 12 mois précédents; une fausse déclaration ou une omission consciente ouvre la porte à des dommages punitifs. Et l’article 1950 permet à ce nouveau locataire de faire fixer le loyer dans les 10 jours du bail, ou dans les deux mois s’il n’a pas reçu cet avis.
Un immeuble aux loyers sous le marché ne se redresse donc pas à la signature de l’acte de vente. L’article 1937 est formel : l’aliénation d’un immeuble comportant un logement ne permet pas au nouveau locateur de résilier le bail, qui est continué, et ce nouveau locateur a envers le locataire les droits et obligations qui en résultent. Seul l’immeuble nouvellement bâti échappe au recours en fixation, pendant cinq ans, et seulement si le bail le prévoit avec le loyer maximal (article 1955).
Depuis 2024, le locateur avisé d’une cession de bail peut refuser d’y consentir pour un motif autre qu’un motif sérieux, mais le bail est alors résilié à la date de cession indiquée dans l’avis, et celui qui cède ne peut exiger aucune contrepartie (articles 1978.1 à 1978.3). En cas de retard de loyer, la résiliation devient possible au-delà de trois semaines (article 1971).
Reprendre un logement pour vous loger ou loger un proche suppose un avis au moins six mois avant le terme du bail (article 1960) et, en cas de refus, une demande au tribunal dans le mois, où vous devrez démontrer votre intention réelle (article 1963). L’article 1959.1 l’interdit lorsque le locataire ou son conjoint a 65 ans ou plus, occupe le logement depuis au moins 10 ans et a un revenu égal ou inférieur à 125 % du seuil d’admissibilité à un logement à loyer modique, sauf exceptions. Et l’éviction pour subdiviser, agrandir ou changer l’affectation d’un logement oblige à payer les frais de déménagement et une indemnité d’un mois de loyer par année de location ininterrompue, d’un minimum de trois mois et d’un maximum de 24 (article 1965).
Des délais, des avis, des audiences : sur papier, la gestion locative ressemble à un métier. Mon expérience est plus nuancée. J’ai acheté mon triplex moins de deux ans après la fin de mon doctorat, avant de devenir courtier. J’habite le rez-de-chaussée et je loue les deux autres logements. Un immeuble en bon état et bien acheté me demande moins qu’un emploi à temps partiel. Les deux conditions comptent : un immeuble mal entretenu ou payé trop cher renverse ce constat, et chacun des articles cités plus haut s’applique quand même à chaque bail.
Revenu Québec vous demande de déclarer vos revenus et dépenses de location au formulaire TP-128. Les dépenses en capital ne se déduisent pas dans l’année où elles sont engagées : on les étale par la déduction pour amortissement. Cette déduction est facultative et se limite aux revenus de location qu’il vous reste après toutes les autres dépenses, donc elle ne peut ni créer ni augmenter une perte. Un terrain n’est pas amortissable, le taux de la catégorie 1 est de 4 %, et vous n’y avez droit que pour la partie louée.
Le revers arrive à la revente : si vous aliénez à un prix supérieur au coût d’achat, vous ajoutez la récupération d’amortissement à vos revenus de location de l’année, en plus du gain en capital. Et louer la totalité de la résidence que vous habitiez entraîne une aliénation réputée à la juste valeur marchande.
Pas de locataire, pas de TAL, pas de comptabilité locative. En échange, des charges que vous ne fixez pas : le conseil d’administration les arrête chaque année après consultation de l’assemblée (article 1072). Ce que vous pouvez exiger avant de signer est dans le guide sur les frais de copropriété, et ce que vous déléguez vraiment dans copropriété ou maison.
Aucun des deux n’est un meilleur placement que l’autre. Ils ne demandent simplement pas la même chose, et ne remboursent pas l’hypothèque de la même façon.
Dans mon triplex, la taxe de bienvenue, les frais de notaire et l’inspection ne m’ont pas surpris : je les avais mis dans le calcul avant l’offre, avec les loyers, les dépenses, l’historique d’entretien et les travaux à venir. Ce qui m’a surpris, c’est la vitesse à laquelle l’équité s’est accumulée. Les deux loyers m’aident à couvrir l’hypothèque, les taxes et les dépenses de l’immeuble : la plus grande partie du capital remboursé chaque mois, ce sont les locataires qui la paient. S’y ajoute la hausse de valeur de l’immeuble. Quelques années après l’achat, cette équité me permet de refinancer pour acheter une autre propriété avec une mise de fonds importante. Dans une copropriété que vous habitez, le capital remboursé sort entièrement de votre budget. C’est mon cas, pas une promesse : il tient au prix payé, aux loyers en place et au marché de ces années-là, et ce n’est pas un conseil financier.
Vous hésitez entre un plex et une copropriété avec le même budget ? Écrivez-moi : on met les loyers et les baux d’un côté, les frais et la déclaration de copropriété de l’autre. Vous avez déjà un plex et pensez refinancer pour en acheter un autre ? Je peux vous diriger vers des courtiers hypothécaires, puis vous accompagner dans l’achat.
Courtier Immobilier Résidentiel · RE/MAX DU CARTIER INC.
Contacter Georges Laisser un avis GoogleVous aimez ces articles ? Ajoutez georgesmatar.ca à vos sources préférées sur Google pour les voir plus souvent dans vos résultats.
Une personne qui n’est ni citoyenne canadienne ni résidente permanente peut-elle acheter à Laval ou à …
Acheter un immeuble à revenus est une décision. Le gérer est une pratique encadrée par la loi, article par article. …
Le montant inscrit à la ligne « frais de copropriété » d’une fiche ne dit presque rien à lui seul. Ce que …
 Consultation gratuite
Vous choisirez ensuite le jour et l'heure. Gratuit et sans engagement.
Service en français, en anglais et en arabe.